(来源:领盛Optivest)
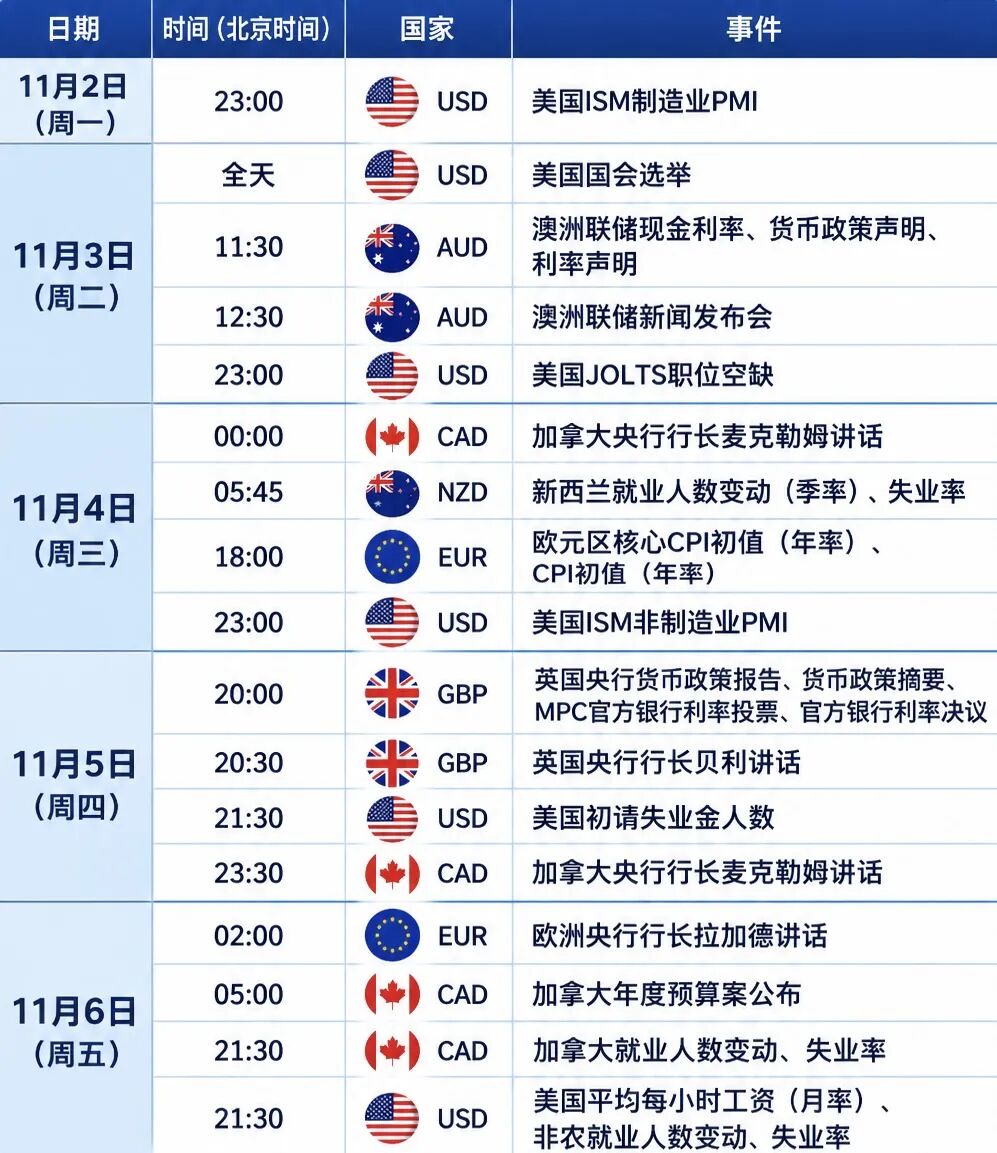
基本面总结:
1.澳大利亚第三季度通胀数据超预期推高加息预期。
本周澳大利亚统计局公布的消费者物价指数显示,截至9月的年度通胀率升至4.3%,高于8月的4.0%。第三季度整体物价环比上涨1.3%,剔除极端波动后的核心通胀环比上升1.0%,年度核心通胀维持在3.6%至3.7%的区间。住房成本和交通费用成为主要推动因素,国际油价上涨直接传导至本地汽油价格,同时服务业和非贸易品价格也保持高位。
市场在数据公布后迅速调整预期。交易员将11月3日联储加息25个基点的概率推升至八成以上,多家银行也转向支持加息立场。当前现金利率已达4.60%,若再次上调将触及4.85%。联储官员此前已公开表示通胀前景比8月预测更差,并强调需要防止更高的物价预期固化。
与此同时,就业市场出现松动迹象。9月就业人数净减少约3.93万人,失业率升至4.7%,为近五年来较高水平。消费者和商业信心也处于低位。这些疲软信号与持续偏高的通胀形成对比,使政策制定者面临两难。生产者价格指数本周五公布,最终需求指数环比上涨1.1%,进一步确认成本压力仍在传导。
整体来看,强劲的通胀数据强化了短期内继续收紧货币政策的理由,但劳动力市场降温和经济活动放缓则限制了后续加息空间。市场目前普遍认为11月会议加息概率较高,后续将密切关注每月通胀和就业数据的演变。
2.美国第三季度劳动力成本温和上升削弱通胀压力。
美国劳工部公布的最新数据显示,第三季度就业成本指数环比上涨0.8%,略低于前一季度的0.9%,涨幅符合市场预期。这一衡量劳动力成本的综合指标在截至9月的一年里累计上升3.4%,与上一年度持平。工资和薪金作为成本的主要构成部分,当季仅增长0.7%,同比增速回落至3.1%,明显低于当前通胀水平。由于该指数已对就业结构和质量变化作出调整,政策制定者通常将其视为观察劳动力市场松紧程度的重要参考。
劳动力成本增速放缓表明就业市场已不再是推高物价的主要动力。BMO资本市场高级经济学家普里西拉·蒂亚加穆尔蒂指出,尽管消费者物价仍居高不下,但劳动力成本通胀正朝着更可持续的方向演变,这在一定程度上缓解了美联储的担忧。与此同时,经济仍面临外部价格冲击。持续的地区冲突推高了能源产品和化肥价格,人工智能相关投资热潮也带动了部分领域的成本上升,这些因素共同支撑了通胀的粘性。
美联储在周三的政策会议上决定将隔夜基准利率维持在3.75%至4.00%的区间,并明确承认通胀“仍然居高不下”。9月个人消费支出价格指数同比上涨3.6%,剔除食品和能源后的核心指标升至3.1%,均明显高于2%的目标。市场普遍预期,若后续数据继续显示价格压力难以快速回落,联储可能在12月会议上重新启动加息。劳动力成本的温和表现虽提供了一定缓冲,但整体通胀环境仍要求政策保持谨慎。
北京时间11月2日(周一),澳大利亚方面暂无重要基本面数据公布;当晚23:00,美国将公布10月ISM制造业PMI数据。
经济资讯 ]article_adlist-->
通胀高企或致最多三次加息,衰退风险升温
由于通胀水平高于预期,澳大利亚储备银行(RBA)在墨尔本杯赛马日加息几乎已成定局。尽管RBA已四次加息、财政采取紧缩措施、生产率略有改善,通胀仍在上升。核心逻辑是资金过多而商品和服务供给不足;中东冲突扩大推高全球能源价格,人工智能相关需求推升科技产品价格,国内产能仍承压。最新同比通胀率达4.3%,远超2%至3%目标,市场对周二加息25个基点的预期已升至约90%,现金利率将升至4.85%,为全球金融危机以来未见水平。
生产率方面,每小时工作GDP虽脱离负值区间,但全年为-0.2%,短期内只能通过压低需求抑制通胀。联邦财长吉姆·查尔默斯称政府正以更负责任方式管理预算。企业正将更高生产成本转嫁给客户,RBA副行长表示一些公司认为价格可能不会完全回落,这加大通胀预期失控这一“噩梦”情景风险。
经济学家警告,进一步加息可能推高失业率并引发衰退。澳大利亚国民银行前首席经济学家艾伦·奥斯特称,最担心再加息两到三次,这显然会导致经济衰退,失业率可能超过5%。汇丰首席经济学家保罗·布洛克瑟姆预测今年和明年需求受损将令失业率达5.1%,并认为澳大利亚2027年衰退概率五五开;他预计RBA在11月加息后暂停,核心预测利率长期维持在4.85%,降息最早2027年第三季度。Betashares的戴维·巴萨内塞预计下周加息、12月维持不变;若明年再加息,衰退风险无疑加剧。State Street预计现金利率最终达5%,后续取决于经济放缓速度。市场认为一次性加息50个基点概率很低。
政治资讯
阿尔巴尼斯赴英联邦峰会推进安理会竞选,国内预算与加息压力交织
总理安东尼·阿尔巴尼斯本周赴安提瓜和巴布达出席第28届英联邦政府首脑会议(CHOGM),推进澳大利亚竞选2029—2030年联合国安理会非常任理事国席位。联盟党人士批评其在澳大利亚人承受生活成本压力之际“飞往”加勒比度假;阿尔巴尼斯表示是应查尔斯国王亲自邀请,峰会是澳与紧密伙伴应对气候变化、海洋保护、贸易投资和人工智能崛起等共同挑战的良机,也有助在COP31、APEC、G20和东亚峰会前与主要谈判集团对话。
峰会汇集56国领导人,气候、AI监管、贸易和奴隶制赔偿等为重点。阿尔巴尼斯将与英国首相安迪·伯纳姆、加拿大总理马克·卡尼举行会外会谈,议题包括AI、中东战争中的燃料安全及英国背包客签证激增。根据2021年莫里森政府自贸协定,强制英国背包客赴农村和偏远地区工作的规定被废除,英国打工度假者几乎翻倍;英方已放缓审批,澳方推出抽签并设第二年4.5万、第三年5000个上限。阿尔巴尼斯承诺移民改革不会强迫英国背包客到偏远地区工作。
国内方面,财政部长凯蒂·加拉格尔拒绝承诺12月年中预算更新实现净节省,称预算压力上升、决定仍在制定;财长吉姆·查尔默斯同样拒绝承诺净节省。9月年度通胀4.3%推高周二加息预期。加拉格尔否认内阁紧张,称政府以往预算总体改善且节省多于新增支出;RBA首席经济学家称政府支出仍加剧需求压力。阿尔巴尼斯承认RBA只有“简单粗暴工具”,政府和州政府掌握降低需求手段;反对党领袖安格斯·泰勒称政府可承诺减轻利率和通胀压力,但不会这么做。部长默里·瓦特称私营部门需求增长两倍而政府需求减半。
金融资讯
澳大利亚ASX 200指数上周五上涨16点,涨幅0.2%,收于8908点,延续了此前的涨势,主要得益于非必需消费品、工业和商业服务类股的上涨。然而,由于Alphabet股价创历史新低,引发市场对人工智能巨额支出的担忧,美国股指期货大幅下跌,早盘涨幅回落,ASX 200指数也从逾七周高位回落。交易员们正在权衡澳储行再次加息的可能性,此前澳储行今年已加息四次,而通胀可能比预期持续更长时间。Wesfarmers(上涨3.2%)、Brambles(上涨2.3%)和Aristocrat Leisure(上涨2.0%)领涨。Woolworths股价上涨1.9%,主要得益于食品销售强劲。相反,Coles股价暴跌7.6%,原因是超市销售疲软,且预计上半年息税前利润将持平。该指数上周上涨1.3%,扭转了此前的小幅跌幅。10月份累计上涨1.4%,扭转了9月份3.2%的跌幅。
地缘战事
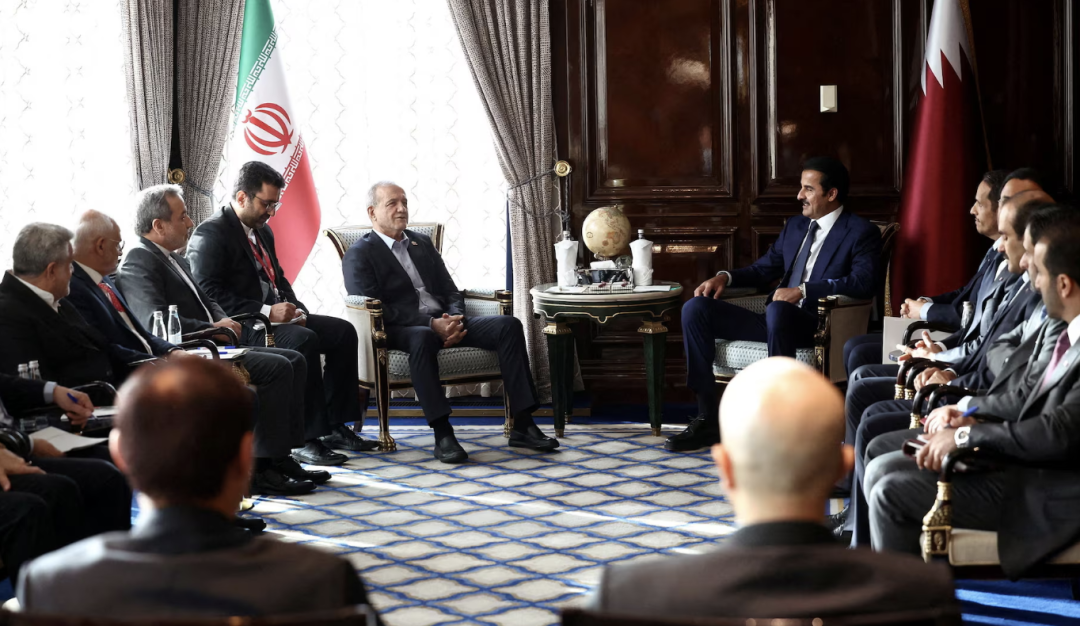
伊朗多哈谈判持续推进,北约内部就对俄言论现分歧,赫尔松局部停火到期完成撤离
伊朗与美以冲突:多哈磋商连续三日,外交与备战并行。 10月31日至11月1日,伊朗谈判代表连续第三日在多哈与卡塔尔调解人会谈,讨论结束美以对伊战争的途径,并协调与华盛顿的定期沟通。会谈正值11月3日美国中期选举前,地区国家担忧选举后冲突升级。美国国务卿卢比奥称,特朗普尚未决定是否对伊朗发动新打击,但更倾向外交解决,并称与伊朗的直接和间接接触“从未停止”。伊朗最高领袖哈梅内伊周六命令武装部队做好应对任何袭击的准备,军方随后提高战备;安全部长雷扎伊称,若敌对行动重启,德黑兰正讨论是否解除对核武器的长期禁令,但尚未决定,并称除非华盛顿接受伊朗要求,否则无法谈判核计划。伊朗外长阿拉格奇称,德黑兰做好“国防和外交两方面准备”,与卡塔尔已就潜在协议后两天内重开霍尔木兹海峡制定提案,但“两日提案”仍无最终结论。此前卡塔尔提出七日建立信任计划,伊朗认为不令人满意;伊朗自身七日计划要求美国解除港口封锁、解冻资产并批准伊朗支持的海峡航线。万斯本周致信雷扎伊试探重启会谈,特朗普淡化称仅涉及医疗物资。
北约与俄罗斯:五角大楼要求盟友缓和言论。 四名知情人士称,五角大楼近几周要求立陶宛、拉脱维亚和爱沙尼亚等北约国家缓和关于俄罗斯威胁的公开言论,认为部分声明破坏欧洲安全。五角大楼政策主管科尔比是传达者之一,曾称不应“挑衅”俄罗斯人,并举例欧洲称俄“像老鼠一样被逼到墙角”无益。欧洲官员称建议以非对抗方式传达,但令人费解;北约内部对如何公开应对俄威胁存在分歧:一方认为强调威胁正中克里姆林宫散布恐惧下怀,另一方认为须向选民透明说明遏制莫斯科的代价。俄否认在欧洲开展破坏活动。此事发生在美国推动乌克兰和平、评估驻欧兵力之际。
乌克兰:赫尔松局部停火到期,167人撤离。 11月1日,乌军称从南部赫尔松受威胁地区撤离167名平民,含22名儿童和21名行动不便者。此前在美国第一夫人梅拉尼娅斡旋和教皇参与下,俄控奥列什基及周边实施六天局部停火,于莫斯科时间午夜到期。乌方称停火期间未发生违反事件,双方得以排雷并运送食品、药品。克里姆林宫发言人佩斯科夫对行动及两国人权专员协调持积极态度。居民经克里米亚、阿纳帕、白俄罗斯绕行进入乌克兰。赫尔松州长普罗库金敦促居民勿前往第聂伯河附近“红色区域”,称俄空袭强度仍高。乌其他地区战斗继续,苏梅袭击致1人死亡,文尼察至少1人死亡。
技术谋攻 ]article_adlist-->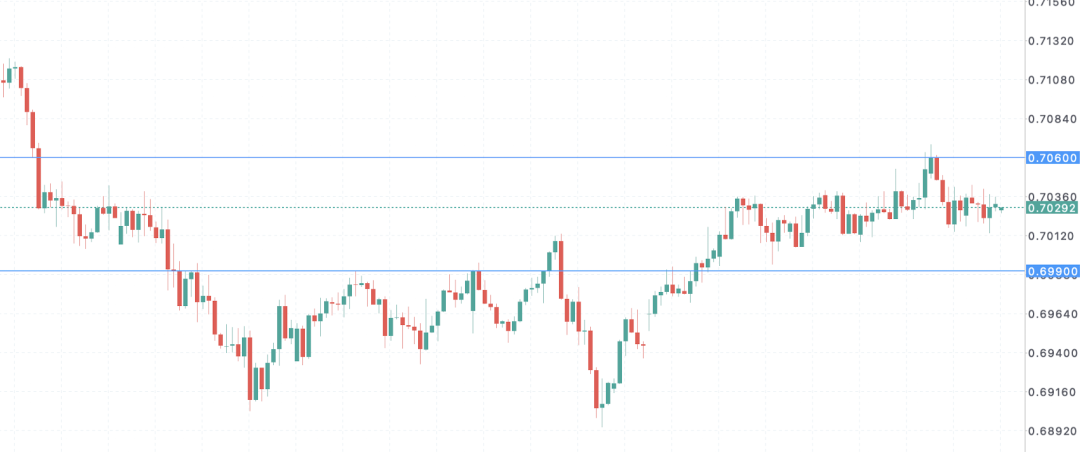
澳元短线价格走势区间展望
0.7060-0.6990
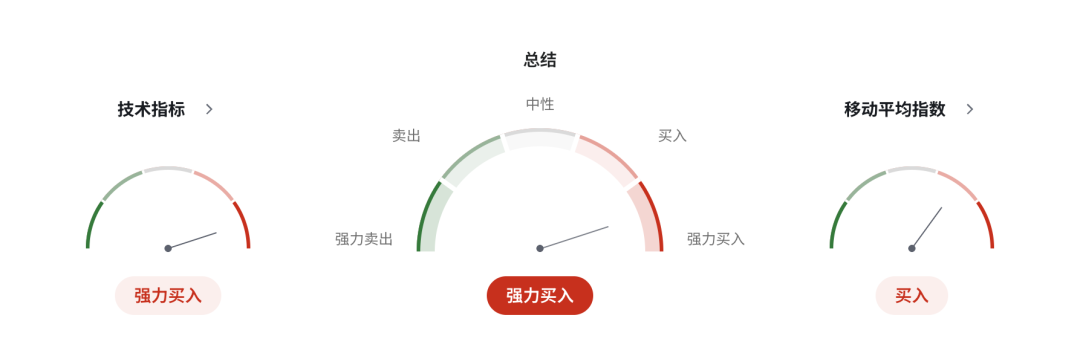
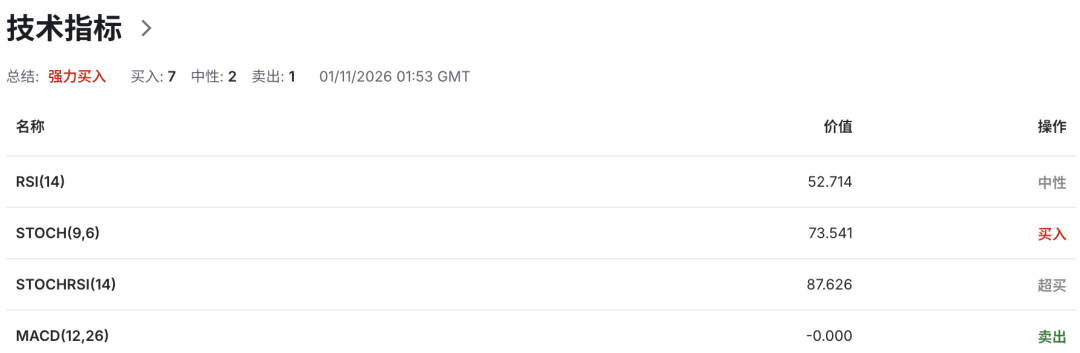
技术指标总结:
本周澳大利亚统计局公布的第三季度消费者物价指数显示,截至9月的年度通胀率升至4.3%,高于8月的4.0%。整体物价环比上涨1.3%,核心通胀环比上升1.0%,年度核心通胀维持在3.6%至3.7%的区间。住房成本和交通费用成为主要推动因素,国际油价上涨直接传导至本地汽油价格,服务业和非贸易品价格也保持高位。数据公布后,市场迅速将11月3日澳联储加息25个基点的概率推升至八成以上,多家银行转向支持加息立场。当前现金利率已达4.60%,若再次上调将触及4.85%。澳联储官员此前已公开表示通胀前景比8月预测更差,并强调需要防止更高的物价预期固化。与此同时,就业市场出现松动迹象,9月就业人数净减少约3.93万人,失业率升至4.7%,消费者和商业信心也处于低位。这些疲软信号与持续偏高的通胀形成对比,使政策制定者面临两难,但强劲的通胀数据仍强化了短期内继续收紧货币政策的理由。生产者价格指数最终需求指数环比上涨1.1%,进一步确认成本压力仍在传导。
与此相对,美联储在本周政策会议上决定将隔夜基准利率维持在3.75%至4.00%的区间,并承认通胀仍然居高不下。会议结束后,三位官员在静默期结束后发表讲话,明确释放出进一步加息的信号。达拉斯联储行长洛根表示,目前的价格压力水平以及通胀持续高于2%的时间令人无法接受,央行还有更多工作要做,她认为至少需要再加息两次,每次25个基点,之后再暂停观察。圣路易斯联储行长穆萨莱姆主张尽快进一步加强货币政策,称早期渐进式调整比后期更大规模行动破坏性更小,并指出当前货币政策和金融环境仍偏宽松。里士满联储主席巴金则指出通胀高企、需求强劲、失业率相对较低,加息方向相当明确,问题在于速度。这些表态出现在美联储9月加息之后,表明官员们并不认为当前政策已经足够。与此同时,第三季度就业成本指数仅环比上涨0.8%,工资增长放缓至同比3.1%,显示劳动力市场已不再是价格压力的主要来源,这在一定程度上为美联储提供了缓冲。然而,持续的地区冲突推高能源和化肥价格,人工智能投资热潮也带动部分成本上升,共同支撑了通胀的粘性。9月个人消费支出价格指数同比上涨3.6%,核心指标升至3.1%,均明显高于2%的目标。市场普遍预期12月会议加息概率仍然较高,尽管期货市场对短期加息的定价有所回落。
综合来看,澳大利亚通胀数据超预期强化了澳联储11月加息的可能性,而美联储本周选择按兵不动却同步释放鹰派信号,使得两国货币政策路径出现阶段性分化。澳元兑美元短期内可能获得相对支撑,但需密切关注美国后续通胀与就业数据、以及中期选举后的政策预期变化。若人工智能相关投资出现放缓迹象,或将减轻全球价格压力,进而影响美联储加息节奏,并对汇率走势产生新的影响。
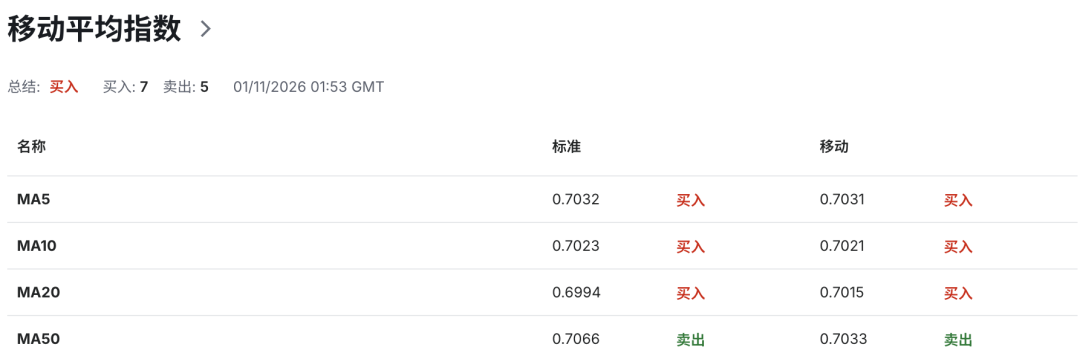
技术面上,四小时周期布林带指标显示,澳元兑美元持续位于收窄的通道内缓慢震荡,反映多空双方力量暂时均衡。具体来看,0.7050一线对应布林带上轨,构成短线动态阻力;0.7030中轨位置为判断短期多空强弱的分界线;0.7010下轨则为汇价提供短线动态支撑。四小时RSI当前读数处于50中性水平附近,同样反映多空力量相对均衡。四小时趋势结构上,澳元兑美元仍呈现高低点同步上移的多头反弹结构,短线趋势偏向积极。上行方面,0.7060区域为短线首要关注阻力,该位置也是本轮自阶段高点0.7236以来下跌波段的50%斐波那契回撤位,若有效突破该位置,多头有望进一步测试0.7110区域甚至更高;下方支撑继续关注0.6990区域,若该位置失守,空头测试目标将下探0.6940区域甚至更低。
整体而言,基本面与技术面短期均偏向澳元相对美元的支撑,但汇价仍处于窄幅震荡格局,方向选择需等待关键阻力或支撑的突破确认,同时密切跟踪本周澳联储决议及后续美国数据的变化。
澳元短线价格走势路径参考:
上升:0.7060-0.7110
下降:0.6990-0.6940
合理规划资金(仓位),控制风险(止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天赔光的!注⚠️:
以上建议仅供参考。
投资有风险,入市请谨慎。
领盛Optivest顾问
(转载请注明:转自公众号领盛optivest)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
汇盈策略提示:文章来自网络,不代表本站观点。