(来源:领盛Optivest)
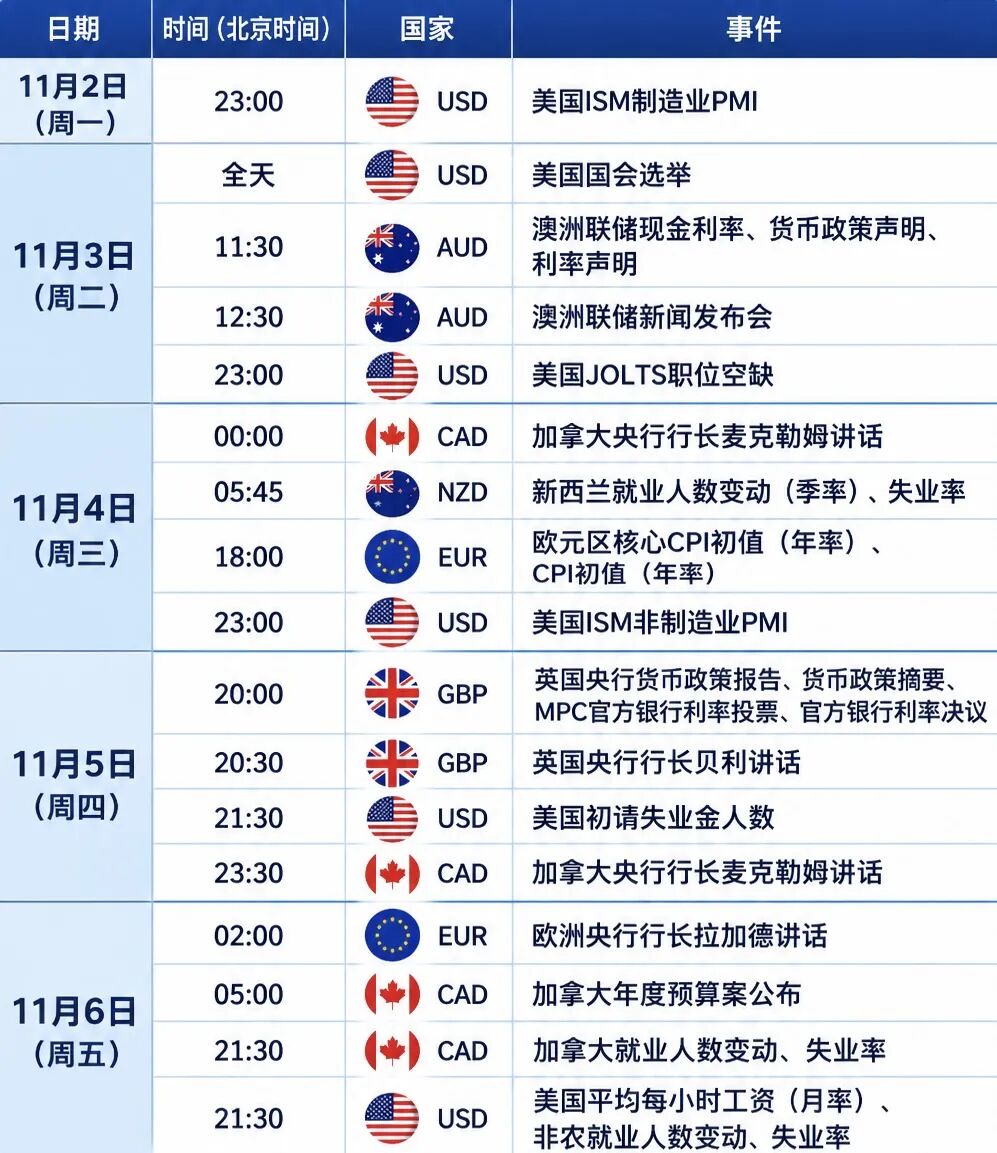
基本面总结:
1.英国10月房价同比涨幅放缓至2024年1月以来最低,加息预期升温。
英国抵押贷款机构NationwideBuilding Society周上五公布的月度数据显示,受市场利率上升影响,购房者意愿下降,英国10月年度房价增长放缓至2024年1月以来最低水平。10月房价同比上涨0.5%,低于9月的0.8%,也低于路透社调查中经济学家预测中值0.6%。10月房价环比持平,此前9月环比下修至下降0.3%,经济学家预期为下降0.1%。
Nationwide首席经济学家罗伯特·加德纳表示,地缘政治紧张局势依然严峻,中东冲突对能源价格形成上行压力,加剧通胀担忧,这反过来增强金融市场对银行加息的预期。加德纳补充称,其他数据显示短期内房价将进一步走软。2月底美伊冲突爆发后不久,金融市场放弃对英国央行今年降息的预期,开始将加息预期计入市场,推高通常提供两到五年固定利率的抵押贷款成本。
尽管英国央行迄今维持利率不变,但大多数经济学家预计其下周将进行三年来首次加息,将银行利率从3.75%上调至4%。英国央行上周四公布的数据显示,9月获批购房抵押贷款数量降至2023年12月以来最低水平。
2.英国央行调查显示企业预期工资涨幅约3.5%,食品价格压力呈现分化。
英国央行上周五公布的调查显示,企业预计明年将加薪约3.5%,与当前加薪幅度相近,但这一水平可能令部分政策制定者担忧,因为他们正在考虑下周是否加息。经济学家普遍预计,英国央行将于本周四进行三年来首次加息,原因是政策制定者日益担心美伊冲突持续时间可能对通胀形成持久上行压力。英国央行正在观察相关迹象,以判断上个月升至3.5%的通胀率是否会促使工人要求明年大幅加薪,从而可能引发工资和物价螺旋式上升。
英国央行发布的《商业状况代理人总结报告》显示,本月接受调查的企业预计2027年平均工资增长约3.6%,与今年水平相似,但略高于此前预测。英国央行另一项“决策者小组”调查显示,截至10月的三个月内,受访企业预计未来一年工资增长率为3.4%,与截至9月的三个月前期调查结果持平。单月DMP数据显示,未来一年预期工资增长率在10月从3.5%降至3.3%,为2022年5月该系列数据开始定期发布以来最低水平,但该数据波动性较大。英国央行决策者倾向于认为,工资增长超过3%左右将使通胀率更难回到2%目标水平。
代理商调查还显示,企业预计年底食品价格通胀率为3%至4%,低于此前预期。但食品生产商预计,2027年合同重新谈判时价格上涨速度将加快,涨幅为3%至6%,而超市则认为4%的涨幅更有可能。
3.美国第三季度劳动力成本温和上升削弱通胀压力。
美国劳工部公布的最新数据显示,第三季度就业成本指数环比上涨0.8%,略低于前一季度的0.9%,涨幅符合市场预期。这一衡量劳动力成本的综合指标在截至9月的一年里累计上升3.4%,与上一年度持平。工资和薪金作为成本的主要构成部分,当季仅增长0.7%,同比增速回落至3.1%,明显低于当前通胀水平。由于该指数已对就业结构和质量变化作出调整,政策制定者通常将其视为观察劳动力市场松紧程度的重要参考。
劳动力成本增速放缓表明就业市场已不再是推高物价的主要动力。BMO资本市场高级经济学家普里西拉·蒂亚加穆尔蒂指出,尽管消费者物价仍居高不下,但劳动力成本通胀正朝着更可持续的方向演变,这在一定程度上缓解了美联储的担忧。与此同时,经济仍面临外部价格冲击。持续的地区冲突推高了能源产品和化肥价格,人工智能相关投资热潮也带动了部分领域的成本上升,这些因素共同支撑了通胀的粘性。
美联储在周三的政策会议上决定将隔夜基准利率维持在3.75%至4.00%的区间,并明确承认通胀“仍然居高不下”。9月个人消费支出价格指数同比上涨3.6%,剔除食品和能源后的核心指标升至3.1%,均明显高于2%的目标。市场普遍预期,若后续数据继续显示价格压力难以快速回落,联储可能在12月会议上重新启动加息。劳动力成本的温和表现虽提供了一定缓冲,但整体通胀环境仍要求政策保持谨慎。
北京时间11月2日(周一),英国方面暂无重要基本面数据公布;当晚23:00,美国将公布10月ISM制造业PMI数据。
经济资讯 ]article_adlist-->
房价增速放缓、工资预期受关注、英镑受预算与加息预期提振
英国抵押贷款机构Nationwide 10月30日数据显示,受市场利率上升影响,购房者意愿下降,英国10月年度房价增长放缓至2024年1月以来最低。10月房价同比上涨0.5%,低于9月的0.8%和路透调查预期的0.6%;环比持平,9月下修后为下跌0.3%。Nationwide首席经济学家罗伯特·加德纳表示,地缘政治紧张、中东冲突推高能源价格并加剧通胀担忧,金融市场对银行加息的预期增强,其他数据表明短期内房价将进一步走软。英国央行数据显示,9月获批购房抵押贷款数量降至2023年12月以来最低。多数经济学家预计,英国央行本周将三年来首次加息,将银行利率从3.75%上调至4%。
英国央行同日公布的调查显示,企业预计明年加薪约3.5%,与当前水平相近,但可能令考虑加息的政策制定者担忧。央行《商业状况代理人总结报告》显示,企业预计2027年平均工资增长约3.6%,略高于此前预测;决策者小组调查显示,截至10月的三个月企业预计未来一年工资增长3.4%,与前值持平;单月DMP数据从3.5%降至3.3%,为2022年5月有定期数据以来最低。央行决策者倾向于认为,工资增长超过3%左右会使通胀更难回到2%。代理商调查还显示,企业预计年底食品价格通胀3%至4%,低于此前预期;食品生产商预计2027年合同重谈时涨价3%至6%,超市认为4%更可能。
英镑周五表现较好,受政府预算案和加息预期提振。财政大臣约翰·希利公布首份预算案,财政空间为150亿英镑,与路透调查一致但低于3月的236亿英镑;预算未带来意外,被投资者视为“不造成损害”。英镑周五上涨0.4%至1.3429美元,10月兑美元上涨1%,为8月以来首次月度上涨。货币市场几乎完全预期英国央行本周加息,随后在2月和7月再加息,并有50%概率在2027年12月前第四次加息。英国通胀率为3.1%,预计将升至目标两倍左右。德意志银行英国首席经济学家桑杰·拉贾表示,能源冲击持续发酵,英国央行耐心已耗尽,经济增长强劲使劳动力市场趋稳,产能过剩可能低于此前预期,货币政策委员会仍面临当前利率是否足够紧缩的问题。
政治资讯
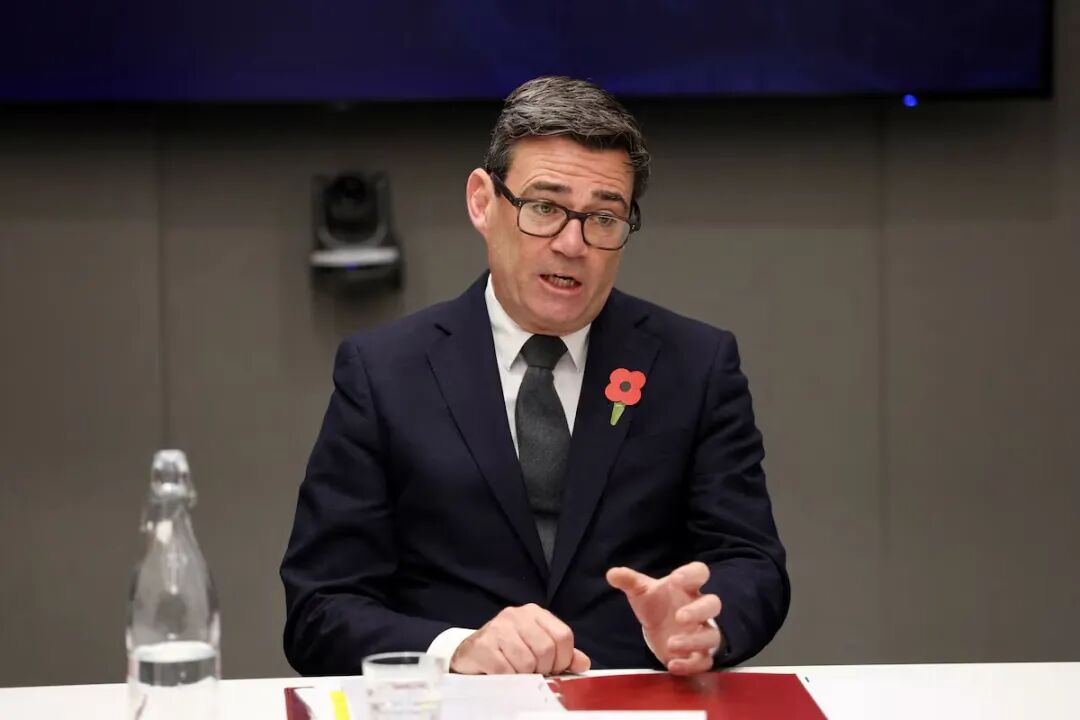
伯纳姆对奴隶制正式道歉持开放态度,但拒绝经济赔偿
英国首相安迪·伯纳姆周日表示,愿意接受就英国在奴隶制历史中所扮演角色正式道歉的呼吁。下周出席英联邦峰会期间,他可能面临经济赔偿要求。伯纳姆在《卫报》撰文称,英国“正在与受跨大西洋奴隶贸易影响的人们进行结构化的对话”,听取要求英国政府正式道歉的呼声将是这一进程的重要组成部分,他对此持开放态度。但他拒绝经济赔偿,称今天的英国人不应对历史错误负责,因为这些错误发生在不同时代、适用不同法律,且他们本人未参与。15至19世纪数百万非洲人被欧洲商人贩卖为奴,英国估计有320万人被运过大西洋。
在安提瓜和巴布达英联邦政府首脑会议前,查尔斯国王发言人称,国王访问期间“不会回避直面过去最可耻的方面”,但不宜就与英国政府立场相关的具体政策问题发表意见。查尔斯仍在接受癌症治疗,但白金汉宫高级助手称他“一如既往努力工作,跨越时区,日程满满”。预计加勒比领导人将提出赔偿要求,通常以债务减免、发展融资、教育、医疗和气候适应为框架。伯纳姆还表示希望发起“新的债务改革”,帮助脆弱国家以更长期限和更优惠利率偿债。安提瓜和巴布达总理加斯顿·布朗欢迎伯纳姆的评论和实际援助建议,但称加勒比在赔偿性司法问题上的长期立场仍未改变。
金融资讯
10月30日,伦敦富时100指数小幅上涨,三个月来首次实现月度增长,主要受阿斯利康股价大涨带动,投资者对税收增幅低于预期的预算表示欢迎。富时100当日收涨约0.1%,10月累计上涨超过1%;富时250当日下跌近1%。
个股方面,英瑞制药公司阿斯利康宣布重组计划,预计节省15亿美元并支持新药研发等长期目标,股价大涨7%,创近一年最佳单日表现;制药行业指数上涨5.1%,创2月以来最大单月涨幅。银行股NatWest因利息收入前景弱于预期下跌近9%,对指数拖累最大。贵金属工业和金属矿业股分别下跌5.3%和2.9%,与黄金、铜价下跌一致。BP公布创纪录季度净利润后上涨0.5%。
上周早些时候,财政大臣约翰·希利公布首份预算案,银行和博彩公司税收增幅低于预期,引发股市上涨。消费必需品类股当日上涨,英美烟草和联合利华分别上涨1.7%和2.1%。
地缘战事
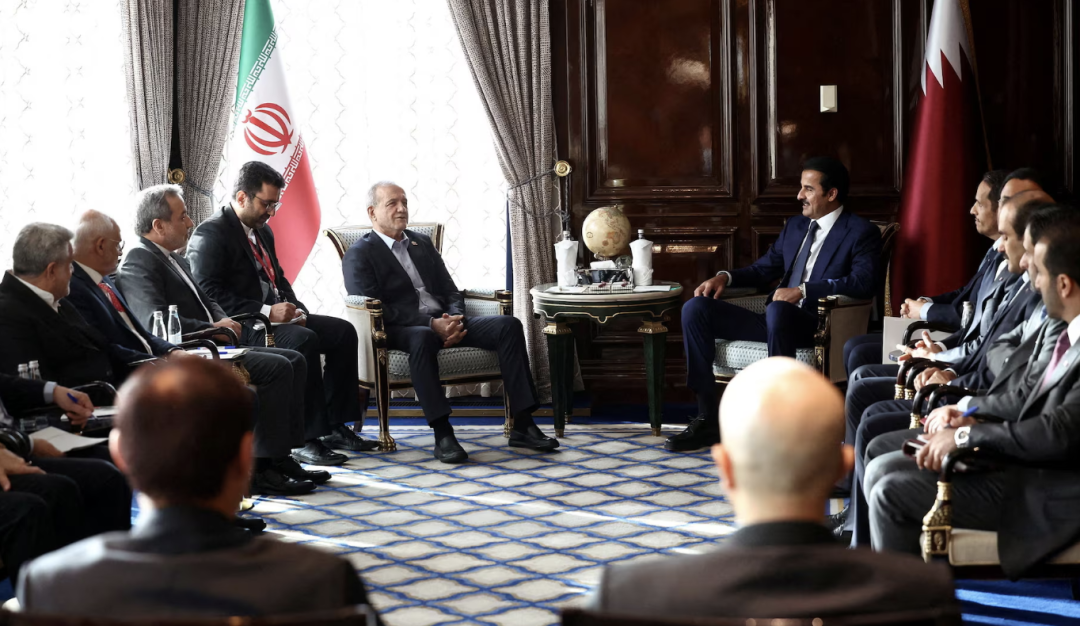
伊朗多哈谈判持续推进,北约内部就对俄言论现分歧,赫尔松局部停火到期完成撤离
伊朗与美以冲突:多哈磋商连续三日,外交与备战并行。 10月31日至11月1日,伊朗谈判代表连续第三日在多哈与卡塔尔调解人会谈,讨论结束美以对伊战争的途径,并协调与华盛顿的定期沟通。会谈正值11月3日美国中期选举前,地区国家担忧选举后冲突升级。美国国务卿卢比奥称,特朗普尚未决定是否对伊朗发动新打击,但更倾向外交解决,并称与伊朗的直接和间接接触“从未停止”。伊朗最高领袖哈梅内伊周六命令武装部队做好应对任何袭击的准备,军方随后提高战备;安全部长雷扎伊称,若敌对行动重启,德黑兰正讨论是否解除对核武器的长期禁令,但尚未决定,并称除非华盛顿接受伊朗要求,否则无法谈判核计划。伊朗外长阿拉格奇称,德黑兰做好“国防和外交两方面准备”,与卡塔尔已就潜在协议后两天内重开霍尔木兹海峡制定提案,但“两日提案”仍无最终结论。此前卡塔尔提出七日建立信任计划,伊朗认为不令人满意;伊朗自身七日计划要求美国解除港口封锁、解冻资产并批准伊朗支持的海峡航线。万斯本周致信雷扎伊试探重启会谈,特朗普淡化称仅涉及医疗物资。
北约与俄罗斯:五角大楼要求盟友缓和言论。 四名知情人士称,五角大楼近几周要求立陶宛、拉脱维亚和爱沙尼亚等北约国家缓和关于俄罗斯威胁的公开言论,认为部分声明破坏欧洲安全。五角大楼政策主管科尔比是传达者之一,曾称不应“挑衅”俄罗斯人,并举例欧洲称俄“像老鼠一样被逼到墙角”无益。欧洲官员称建议以非对抗方式传达,但令人费解;北约内部对如何公开应对俄威胁存在分歧:一方认为强调威胁正中克里姆林宫散布恐惧下怀,另一方认为须向选民透明说明遏制莫斯科的代价。俄否认在欧洲开展破坏活动。此事发生在美国推动乌克兰和平、评估驻欧兵力之际。
乌克兰:赫尔松局部停火到期,167人撤离。 11月1日,乌军称从南部赫尔松受威胁地区撤离167名平民,含22名儿童和21名行动不便者。此前在美国第一夫人梅拉尼娅斡旋和教皇参与下,俄控奥列什基及周边实施六天局部停火,于莫斯科时间午夜到期。乌方称停火期间未发生违反事件,双方得以排雷并运送食品、药品。克里姆林宫发言人佩斯科夫对行动及两国人权专员协调持积极态度。居民经克里米亚、阿纳帕、白俄罗斯绕行进入乌克兰。赫尔松州长普罗库金敦促居民勿前往第聂伯河附近“红色区域”,称俄空袭强度仍高。乌其他地区战斗继续,苏梅袭击致1人死亡,文尼察至少1人死亡。
技术谋攻 ]article_adlist-->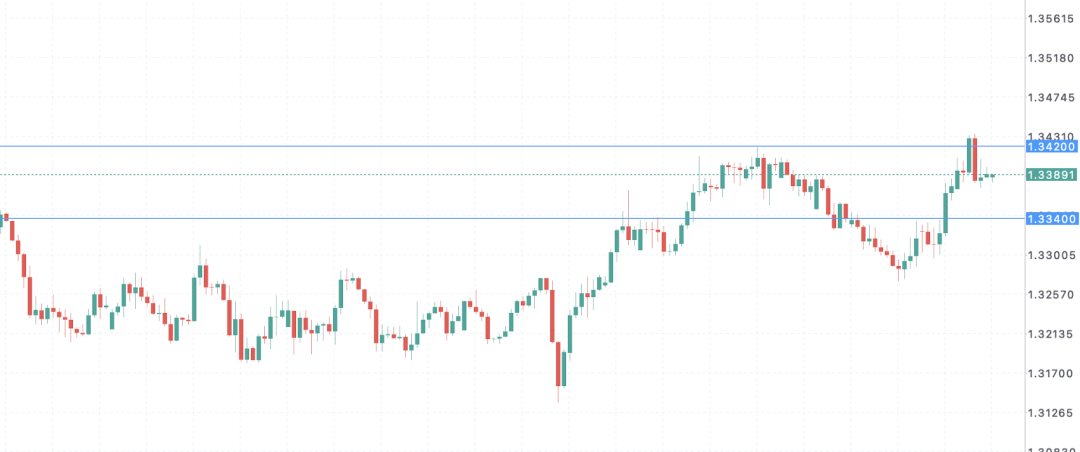
英镑短线价格走势区间展望
1.3420-1.3340
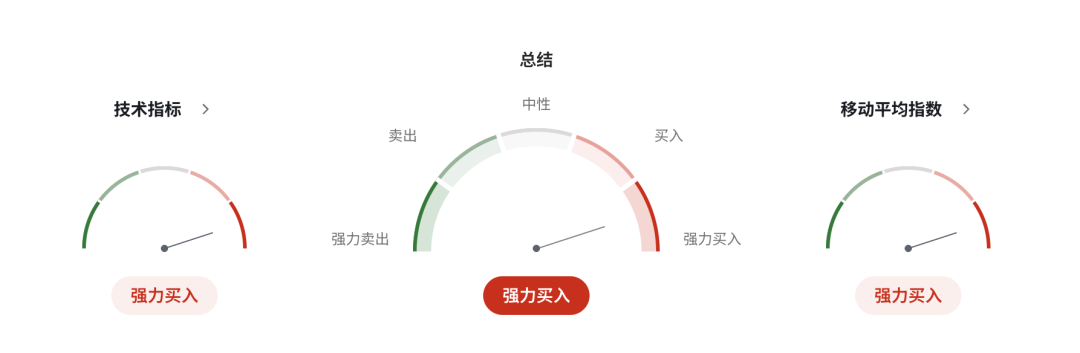
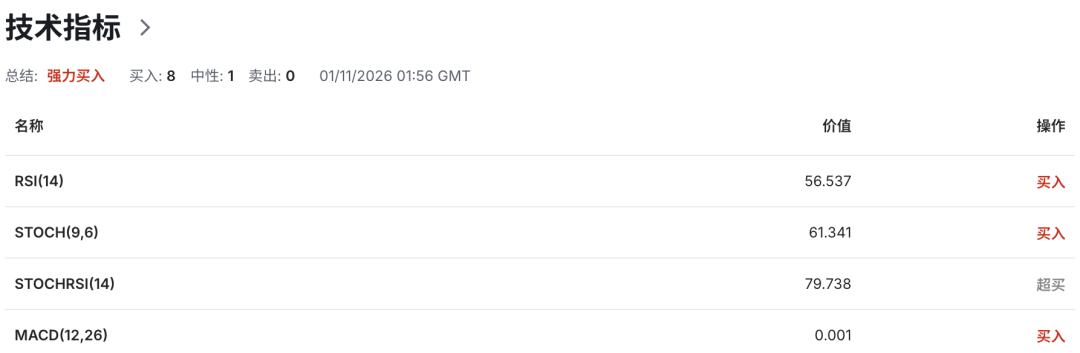
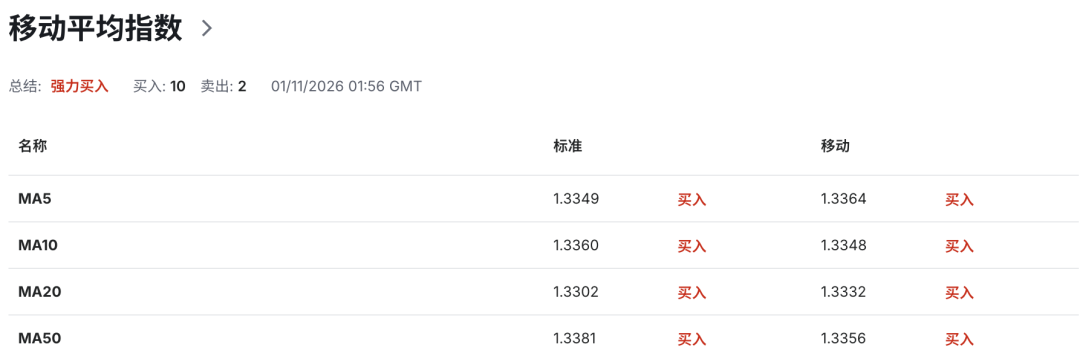
技术指标总结:
10月28日,英国财政大臣约翰·希利公布任内首份秋季预算,将其定性为在全球经济风暴中为家庭和企业争取喘息空间的预算,同时将财政纪律列为首要承诺。预算责任办公室同步发布的预测显示,2029/30财年经常性预算收支平衡目标下的财政缓冲空间降至150亿英镑,较今年3月时的240亿英镑明显收窄,但略高于本月初债券交易商调查预期。缓冲收窄主要源于借贷成本上升和增长前景下修,而非新增支出。公共部门净借款占GDP比重预计从2026/27财年的4.2%逐步降至2031/32财年的1.8%;债务占GDP比重则从83.2%升至83.8%后缓慢回落至81.7%。
短期纾困措施集中在能源账单和家庭现金流。总额26亿英镑的家庭能源补贴向英格兰市政税A至D档约2000万户家庭每户发放100英镑,家庭电费0%增值税政策延长至2027年7月,燃气账单固定基础费被取消,燃油税冻结及每升5便士临时减税至少延续至明年7月。收入端最显眼的是银行附加税自2027年1月起从3%临时上调至6%,为期15个月,预计增收约15亿英镑。其他增税包括商业资产处置减免终身额度从100万英镑降至50万英镑、高风险博彩机税率从20%上调至25%,以及对财产和储蓄收入在2027年4月引入新的税率结构。支出侧新增100亿英镑国防及对乌克兰援助资金,目标为2030年国防开支达GDP的3%、2035年达3.5%,并以数亿英镑规模扶持人工智能产业。
市场对这份预算的即时反应是没有意外。希利讲话后,10年期英国国债收益率下跌约2至4个基点,至5.30%至5.32%区间;英镑兑美元日内基本持平于1.33附近。债务管理办公室将长期国债供应规模削减,2026/27财年国债总发行量定为2506亿英镑,与市场共识接近。机构普遍认为,这份连续性预算减少了不确定性,将英镑的财政风险推到次要位置,英镑继续受益于英国政治不确定性较其他国家有所降低的主题。预算案本身未对本周四英国央行会议预期产生实质性影响,货币市场已完全消化英国央行11月5日加息预期,并预计明年2月还将有第二次加息。英国央行上周五公布的调查显示,企业预计明年将加薪约3.5%,与当前加薪幅度相近,但这一水平可能令部分政策制定者担忧。经济学家普遍预计,英国央行将于本周四进行三年来首次加息,原因是政策制定者日益担心美伊冲突持续时间可能对通胀形成持久上行压力。
与此相对,美联储在本周政策会议上决定将隔夜基准利率维持在3.75%至4.00%的区间,并承认通胀仍然居高不下。会议结束后,三位官员在静默期结束后发表讲话,明确释放出进一步加息的信号。达拉斯联储行长洛根表示,目前的价格压力水平以及通胀持续高于2%的时间令人无法接受,央行还有更多工作要做,她认为至少需要再加息两次,每次25个基点,之后再暂停观察。圣路易斯联储行长穆萨莱姆主张尽快进一步加强货币政策,称早期渐进式调整比后期更大规模行动破坏性更小,并指出当前货币政策和金融环境仍偏宽松。里士满联储主席巴金则指出通胀高企、需求强劲、失业率相对较低,加息方向相当明确,问题在于速度。这些表态出现在美联储9月加息之后,表明官员们并不认为当前政策已经足够。市场普遍预期12月会议加息概率仍然较高,尽管期货市场对短期加息的定价有所回落。
综合来看,英国预算案顺利落地并减少了财政不确定性,叠加市场对英国央行本周加息的充分定价,为英镑提供了阶段性支撑。与此同时,美联储本周选择按兵不动却同步释放鹰派信号,使得两国货币政策路径出现阶段性分化。英镑兑美元短期内可能继续受益于英国方面相对明确的政策预期,但需密切关注周四英国央行决议结果、美国后续通胀与就业数据以及中期选举后的政策预期变化。若人工智能相关投资出现放缓迹象,或将减轻全球价格压力,进而影响美联储加息节奏,并对汇率走势产生新的影响。
技术面上,四小时布林带指标显示,英镑兑美元重新反弹至中轨上方,布林带通道开口有所扩张,反映短期波动性回升。当前布林带上轨1.3430构成短线动态阻力,中轨1.3340为多空强弱分水岭,下轨1.3250形成短线动态支撑。14周期RSI当前读数降至60附近,反映多头动能有所减弱但尚未进入超买区间。从四小时趋势结构来看,英镑兑美元当前呈现区间震荡格局,暂无明确趋势方向。上行来看,上方短线阻力首先关注1.3420,若能站稳该位置,多头才有机会向上试探1.3480一线甚至更高。下行来看,下方短线支撑位于1.3340区域,若该位置失守,空头测试目标将进一步回落测试1.3270区域甚至更低。
整体而言,基本面短期对英镑形成支撑,技术面则仍处于区间震荡,方向选择需等待关键阻力或支撑的突破确认,同时重点跟踪本周四英国央行决议及后续美国数据的变化。
英镑短线价格走势路径参考:
上升:1.3420-1.3480
下降:1.3340-1.3270
合理规划资金(仓位),控制风险(止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天赔光的!注⚠️:
以上建议仅供参考。
投资有风险,入市请谨慎。
领盛Optivest顾问
(转载请注明:转自公众号领盛optivest)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
汇盈策略提示:文章来自网络,不代表本站观点。